
呼吁设置费率下限、保留最低5元的呼声,来自券商一线分支机构,但这场改革的结果,并不由他们说了算。
这件事还在演变中。截至2026年9月10日,中国证券业协会启动的是一场全行业摸底调研,而非正式征求意见稿,官方也未给出任何落地时间表。这意味着,当前所有关于“改革方向会不会落地”的讨论,都属于预判范畴。但预判的前提是搞清楚:谁才是真正的决策者?
他们被什么约束?
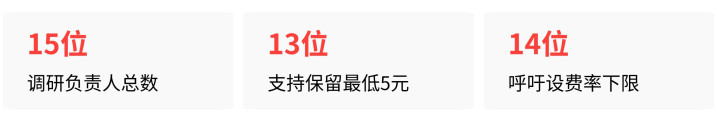
决策权在证监会系统,不在中证协,更不在券商分支机构。券商分支机构负责人是此次呼声最响的群体——每经网调研显示,15位一线负责人中,有13位支持维持最低5元收费,14位呼吁设置费率下限。但他们的诉求,只是监管层面对的多方变量之一,并非核心决策依据。
证监会的核心约束来自两个方向:一是现行上位法已明确“佣金不得低于代收的证券交易监管费和证券交易所手续费等综合成本”,无需新设行政定价下限,只需严格执行现有规定;二是必须同时平衡“整治恶性价格战、保护行业生存”和“降低市场交易成本、保护中小投资者”两大政策目标,二者天然存在张力,无法通过简单的“设置下限+保留5元”同时实现。
这就决定了,此次改革的方向不可能由行业协会一边倒的诉求单边决定。
历史先例也指向同一个结论。2002年确立佣金市场化规则时,方向是从固定定价向市场化放开,最低5元是放开的配套底线;而2026年的局面完全相反,是费率已跌至成本线附近后的反向约束,政策逻辑完全不同。
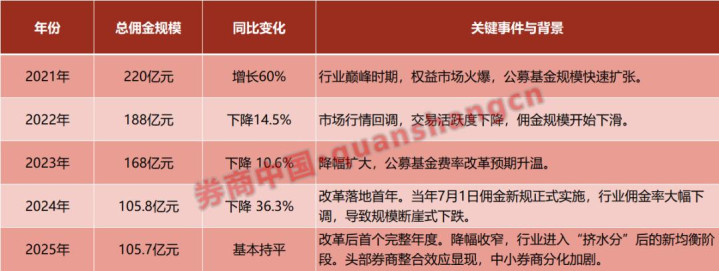
2021至2025年证券行业总佣金规模变动一览
2025年9月行业“佣金反内卷”传闻最终不了了之,核心原因就是当时监管优先级集中在公募分仓降费,零售端整治暂未排上日程——而2026年公募费率改革已全部落地,监管确实有更多精力转向零售端,但这不等于会直接套用机构端的做法。
2024年公募分仓佣金新规明确机构端费率上限、快速结束无序价格竞争,其成功经验完全无法直接套用在零售端——因为机构端只涉及机构之间的交易规则,不直接面向普通散户,政策阻力极小;而零售端佣金调整涉及上亿普通散户的直接利益,敏感度远高于机构端改革。
那么,当前最可能的走向是什么? 走向A(高概率):不设统一费率下限,重点整治违规“免五”、强化佣金透明化,以“严卡现有合规底线”替代“新设刚性价格管制”。 触发这一走向的核心逻辑是:监管层不需要出台新规则,就能实现约束无序低价竞争的目标。现行2002年21号文已明确“佣金不得低于规费综合成本”,各地证监局(如河北证监局2026年5月发文)已据此划定佣金底线、严禁恶意低价竞争。
2026年以来,监管已累计开具涉及经纪人佣金违规的罚单24份,覆盖16家券商,重点打击虚假宣传“零佣金”“万一免五”、账外返佣等行为。
中证协也已明确表态,后续将探索"放管结合"的佣金管理新模式,从通道佣金定价向服务定价转型,同时通过行业自律守住成本底线。这一系列动作表明,监管层的优先选项是“严执法、促透明、倒逼转型”,而非“设新规、定下限、强推执行”。
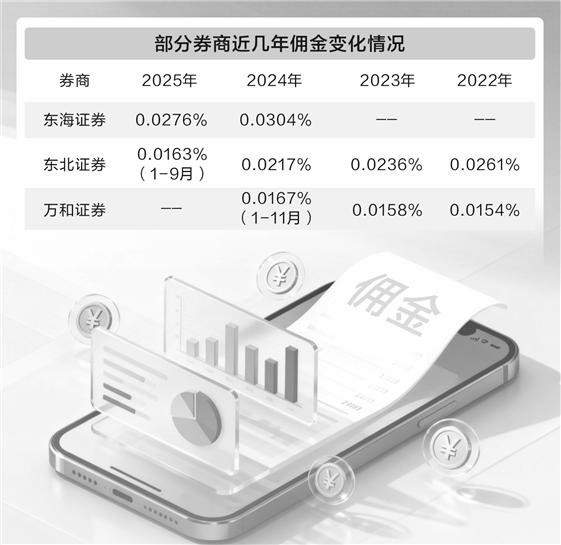
移动端证券交易佣金相关服务示意图
这一走向的可观测信号:2026年9月调研之后,中证协最先落地的举措大概率是统一净佣金披露口径、完善费率告知机制,而非直接动5元最低收费或设置费率下限。
如果你看到监管层接下来密集出台的是“佣金透明化”相关操作指引,而非全国性费率下限文件,就说明走向A在实现。 走向B(低概率):监管最终出台全国统一的最低费率数值要求,同时保留最低5元收费规则。 这一走向需要满足三个前置条件,而目前这三个条件都远未到位:一是全行业券商经纪业务详细成本的官方统一测算数据未对外发布;二是未启动面向全社会的投资者意见公开评估程序;三是跨部门联合修订2002年21号文的程序尚未公开启动。
这三个前置条件中,任何一个出现实质性进展,才意味着走向B的概率在上升。
反过来说,如果走向B真的要落地,可以追踪的信号很明确:证监会公开发布面向全社会的证券交易佣金改革征求意见稿,且明确写入统一费率下限要求;联合发改委、财税部门正式启动2002年21号文修订程序;全国范围内启动针对存量“免五”账户的一刀切清理行动。
这三个信号目前一个都没出现。 走向C(极小概率):完全取消最低5元收费,转向市场化结果监管。 这一走向在调研中被列为选项之一,支持者认为线上交易单笔边际成本已大幅下降,5元阈值已脱离实际,取消后可消除名义费率与实际费率严重失真的问题。
但一线分支机构几乎全员反对,且中小投资者群体中,对“取消5元是否真的利好”也存在分歧——单笔1万元交易按万1费率计算,名义佣金1元,实收5元等效费率高达万5,小额交易成本被显著放大;但若取消5元,行业可能陷入更激烈的价格战,最终损害整体服务能力。
这一走向在当前行业生态下几乎不可能单边推进。 我的判断:走向A的概率最高。 这不是因为监管层不想解决行业痛点,而是因为“设置费率下限+保留5元”的方案在政策逻辑上难以自洽——它同时与“降低交易成本”和“保护中小投资者”两大目标冲突,而监管层手中的现行规则已足够实现约束底线竞争的目标,无需冒巨大政策风险去推一套争议极大的新规。
这个判断基于历史先例和当前约束条件,不是确定性预测——如果走向B的三个可观测信号陆续出现,判断就需要修正。 这件事接下来的路标,你可以自己追踪: 第一,看中证协此次调研结果公布后,最先落地的是“佣金透明化”操作指引,还是直接动费率下限;第二,看证监会是否公开发布面向全社会的佣金改革征求意见稿——这是走向B启动的唯一正式信号;第三,看上海地区A股平均佣金率(目前1.73‱)是否继续下行——如果费率继续下探,监管压力会持续累积,倒逼动作加快;如果费率企稳,改革节奏会更从容。
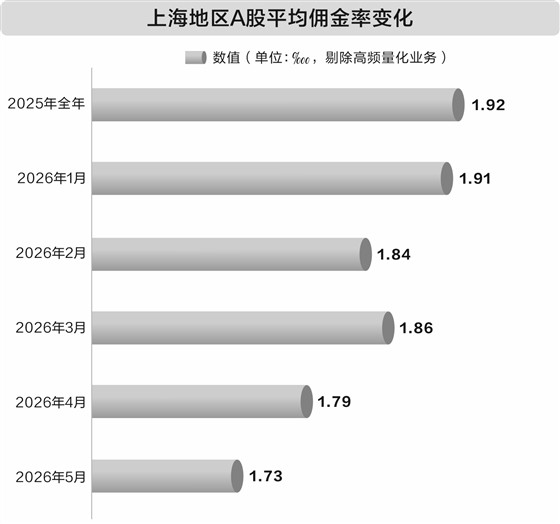
近年上海地区A股平均佣金率变化趋势
一鼎盈提示:文章来自网络,不代表本站观点。
同顺配资平台 成交缩至1.66万亿, 银行股全红, 是诱多吗?
万师傅配资APP下载 1972年尼克松访华,见到毛主席的住处时:像低级官员住的地方