
1.66万亿,年内次低的成交额。4500只个股下跌,三大指数全绿。
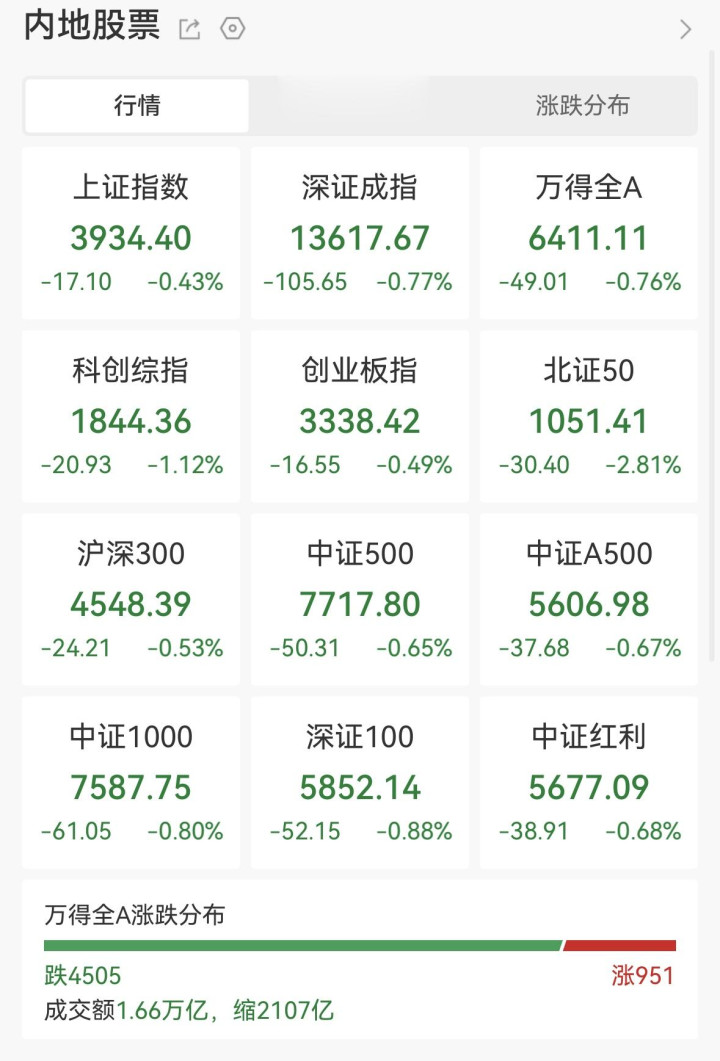
A股当日行情界面显示多数指数收跌个股下跌
但就这一天,银行板块42只股票全部收红,没有一只下跌。南京银行、杭州银行、江苏银行、成都银行齐刷刷创下历史新高。
这画面太割裂了。于是当天晚上,自媒体圈子就传出一个说法——“缩量拉银行,就是场内资金倒腾诱多”。
这个说法到底靠不靠谱,把它的每个零件拆开来看。
行情事实是真的,数字没掺水“缩量拉银行”这个描述本身,跟9月10日A股的实际行情完全吻合。
当天沪深两市成交额降到1.65万亿,相比前一个交易日少了2085亿,创下年内第二低的成交记录。全市场接近4500只个股下跌,三大指数——上证跌0.43%、深证成指跌0.77%、创业板指跌0.49%——全部收跌。
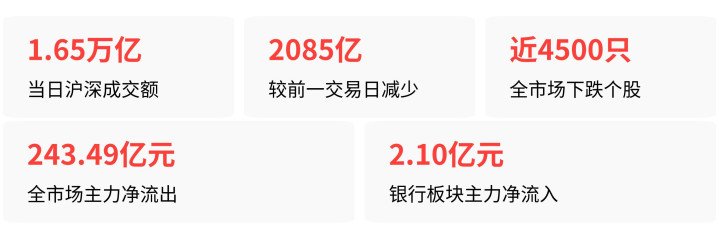
而银行板块在这些下跌中逆势上涨1.53%,排在申万一级行业第一位。板块内42只成分股全部收红,多只城商行盘中创出历史新高。
也就是说,这个说法里的客观行情部分,是用交易所公开数据可以交叉验证的,不存在数据造假或张冠李戴。
“场内资金倒腾”有数据支撑,但做不到100%铁证说法里最有争议性的,是“倒腾”这个词——它暗示拉升银行的资金没有外面的增量进来,全靠场内不同板块之间搬来搬去。
从公开数据看,这个判断有相当程度的支撑。
当天全市场主力资金整体净流出243.49亿元,就是说净卖出远远大于净买入,没有增量资金大举进场的痕迹。而银行板块当天获得主力资金净流入——个股逐笔累加后的狭义口径是2.10亿元。
这两个数字,无论取哪个口径,都对应着机械设备、基础化工、医药生物、汽车等20多个行业当天合计流出的资金池。简单说,钱从那些跌的板块里出来,流进了银行。
从总量层面看,这确实是典型的“拆东墙补西墙”。但话说回来,公开数据只能到汇总统计级别,没法做到每一笔交易的穿透核验。不能100%排除有零散的小额场外资金在当天也参与了银行板块的拉升。
所以“全是场内资金倒腾”这个绝对化的表述,只能说是“大概率成立”,不是“铁板钉钉”。
“诱多”是市场经验的判断,不是实锤这也是整个说法里最站不住脚的部分。
截至9月10日,没有任何监管机构、头部券商、或者权威第三方平台发布过针对这次行情的“诱多”定性结论。证监会没说过,交易所没说过,中信证券、国盛证券的研报里也没提过。
“诱多”这个词,最早出现在9月9日——也就是前一天——一位持牌投资顾问对当时行情的复盘里。当时他的判断是:指数靠银行等权重硬撑,大部分个股在跌,这是存量博弈下的诱多格局。但那是针对9月9日的行情,不是9月10日。
到9月10日收盘后,自媒体复盘阶段才把“场内资金倒腾”“诱多”这些定性内容叠加到当天的行情描述上。这个叠加是传播链条后期才出现的,原始行情快讯里根本没有这些词。
所以“诱多”这个定性,本质上是一个市场经验层面的判断,不是有实锤证据支撑的既定事实。它可能有道理,但没法被“证实”。
同样的数据,机构看到的是另一套逻辑这也是为什么同一个盘面,不同的人解读完全相反。
中信证券和国盛证券在9月10日的研报里,对银行上涨的解释是:上市银行中报息差表现乐观、资产质量稳定,盈利增速延续修复格局。
招联首席经济学家董希淼更直接,他说本轮银行股上涨的核心不是净息差企稳,而是低利率环境下高股息资产的系统性重估——当前银行A股平均股息率约4.3%,部分大市值标的超过5%,而十年期国债收益率只有1.69%左右,溢价空间明显,险资等长线资金配置需求持续强劲。
这些机构和专家,没有一个把银行上涨解释为“诱多”,而是把它放在长线资金配置、高股息资产重估的框架里。
所以回到那个说法本身——“缩量拉银行就是场内资金倒腾诱多”,行情事实是真的,资金腾挪的证据是有的,但“诱多”这个帽子,目前没有实锤,只是市场经验的判断,不是可以拿来当结论用的东西。
对普通投资者来说,真正值得盯的不是“是不是诱多”这个标签,而是接下来几个信号:成交额能不能回到1.9万亿以上,银行板块的净息差能不能连续改善,以及后续有没有新的增量资金入场的痕迹。这些才是判断行情有没有走坏的关键,而不是一个传播过程中被加了戏的说法。
一鼎盈提示:文章来自网络,不代表本站观点。
同顺配资平台 成交缩至1.66万亿, 银行股全红, 是诱多吗?
万师傅配资APP下载 1972年尼克松访华,见到毛主席的住处时:像低级官员住的地方